Asbisindo: Keterbatasan Jaringan dan Modal Bayangi Industri Perbankan Syariah
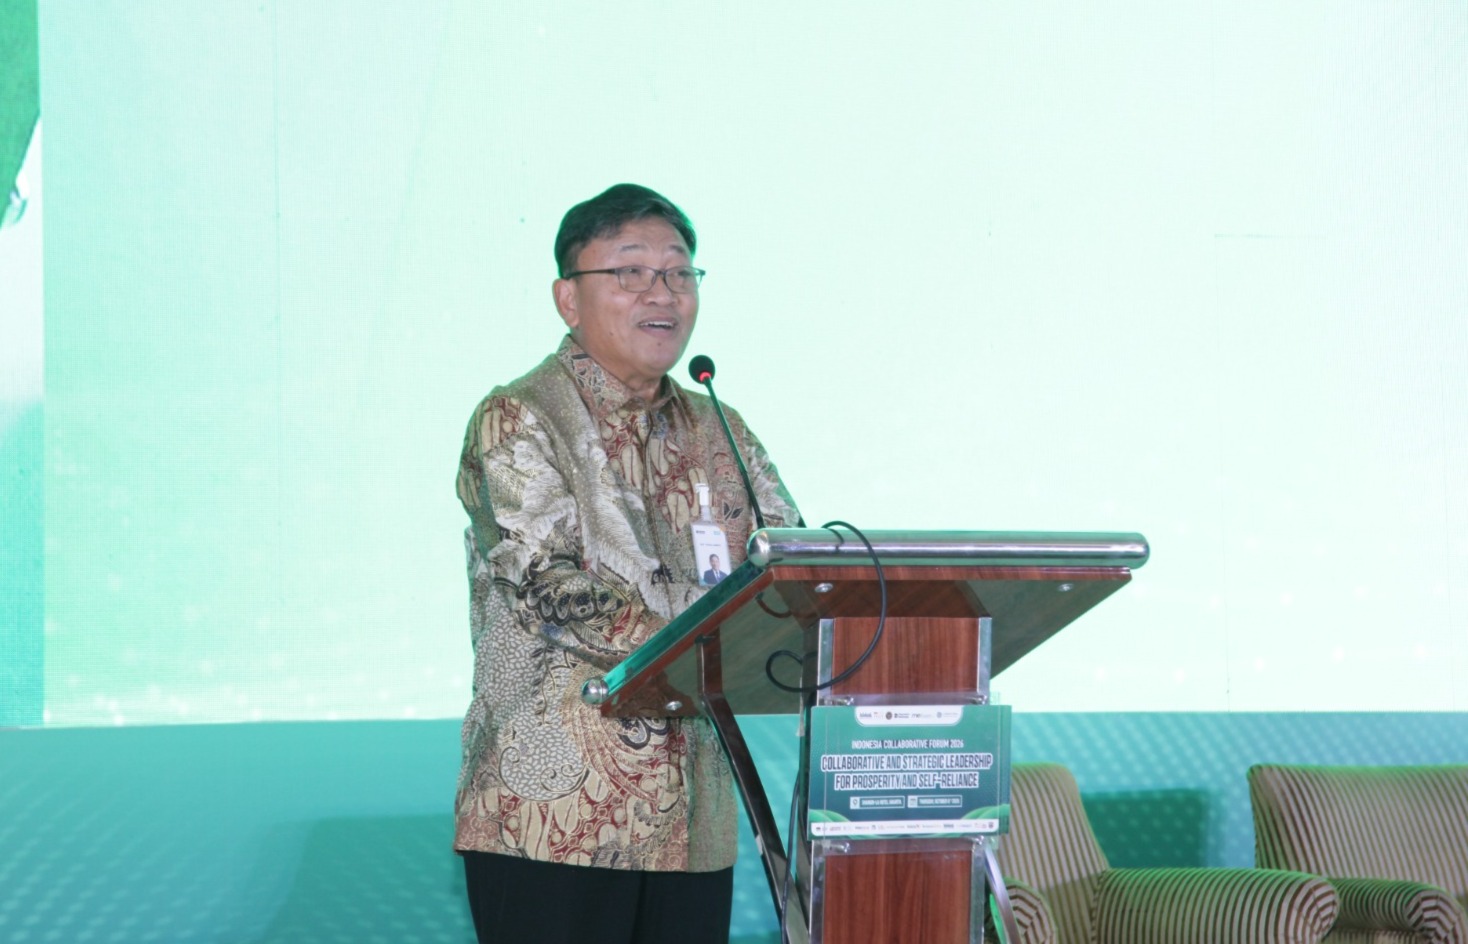 Ketua 1 Bidang Bisnis Asbisindo Bob T. Ananta dalam acara Indonesia Collaborative Forum 2026, di Jakarta. Kamis, (8/10). (Foto: Erman/ The Asian Post)
Highlight:
- Asbisindo menyoroti ganjalan utama perbankan syariah, meliputi ketimpangan inklusi, keterbatasan jaringan fisik, biaya digitalisasi, serta lemahnya struktur permodalan.
- Pembiayaan industri perbankan syariah tetap menunjukkan kinerja solid dengan pertumbuhan dua digit sebesar 11,61 persen yoy per Agustus 2026.
- OJK memperkuat regulasi ekosistem syariah melalui pembaruan standar akuntansi BPRS dan penegakan kewajiban transparansi laporan keuangan.
Jakarta- Laju ekspansi perbankan syariah di tanah air masih tertahan oleh serangkaian persoalan mendasar. Perkumpulan Bank Syariah Indonesia (Asbisindo) membeberkan empat hambatan utama yang terus membendung penetrasi industri keuangan berbasis syariah ini.
Ketua 1 Bidang Bisnis Asbisindo Bob T. Ananta menegaskan bahwa masih terjadi ketimpangan literasi dan inklusi, sempitnya cakupan jaringan, tuntutan investasi teknologi digital, hingga keterbatasan struktur modal inti jika disandingkan dengan bank konvensional.
Hal itu ia sampaikan dalam acara “Indonesia Collaborative Forum 2026: Collaborative and Strategic Leadership for Prosperity and Self Reliance” yang diselenggarakan Infobank Media Group di Shangri-La Hotel Jakarta, pada Kamis (8/10/2026).
Selain itu, lanjutnya, jurang pemisah antara pemahaman dan penggunaan produk syariah di masyarakat masih tergolong lebar.
Meski tingkat pemahaman keuangan syariah melonjak tajam dari posisi 10 persen pada 2022 menjadi kisaran 40 persen pada 2026, tingkat inklusi atau penggunaan produknya baru merayap di angka 13,79 persen dari posisi sebelumnya 12 persen.
Angka ini tertinggal jauh ketimbang bank konvensional yang mencatatkan tingkat inklusi di atas 90 persen.
“Kita menghadapi fakta saat ini di mana industri keuangan syariah itu masih menghadapi tantangan. Pertama soal literasi dan inklusi,” ujar Bob.
“Di bank konven cukup menarik, kalau kita bicara inklusinya itu 90-an persen dan literasinya di kisaran 60–70 persen,” jelaskan Bob.
Keterbatasan cakupan fisik memperparah ruang gerak industri syariah. Jaringan kantor cabang bank syariah yang terdaftar di Asbisindo saat ini baru menyentuh angka 2.000 unit, atau sepersepuluh dari total 22.000 kantor cabang milik bank konvensional.
Kondisi ini menuntut akselerasi saluran digital, yang sayangnya membutuhkan suntikan dana investasi dalam skala masif.
“Bank konven jumlah jaringan cabangnya sekitar 22.000, sedangkan bank syariah total di Asbisindo itu adalah sekitar 2.000-an,” jelasnya.
“Bagi kami di Asbisindo, pelaku perbankan syariah itu butuh investasi. Dan investasi ini yang nggak juga kecil jumlahnya dan tentunya investasi ini bagian untuk bisa memperkuat IT dan layanan digital,” bebernya.
Ganjalan paling krusial bermuara pada daya tahan modal. Mayoritas pemain di industri syariah masih mendekam di level Kelompok Bank Berdasarkan Modal Inti I, II, dan di bawahnya.
Sementara hanya ada satu entitas yang berhasil menembus kategori KBMI III. Keterbatasan modal ini membatasi daya tempur bank syariah dalam membiayai belanja teknologi, ekspansi bisnis, hingga rekrutmen SDM berkualitas.
Resolusi atas hambatan sistemis tersebut menuntut adanya sinergi komprehensif antar-pemangku kepentingan. Bob menilai seluruh perangkat dan elemen pendukung industri syariah sebenarnya sudah tersedia. Namun belum terintegrasi secara harmonis layaknya ekosistem keuangan Islam di Malaysia yang disokong penuh oleh regulasi penunjang.
“Actually syariah itu has been completed but not orchestrated yet,” ujar Bob.
Daya Tahan Bisnis Syariah
Kinerja operasional perbankan syariah sejatinya masih mengukir tren positif di tengah keterbatasan modal dan jaringan.
Data Otoritas Jasa Keuangan (OJK) mencatat penyaluran pembiayaan bank syariah mampu melesat 11,61 persen secara tahunan per Agustus 2026, yang diimbangi pertumbuhan piutang pembiayaan sebesar 9,27 persen yoy.
“Per Agustus 2026, pembiayaan perbankan syariah tumbuh double digit (dua digit) di level 11,61 persen (yoy), piutang pembiayaan syariah tumbuh solid sebesar 9,27 persen yoy dan pertumbuhan kontribusi asuransi syariah membaik dibandingkan bulan sebelumnya, menjadi -0,12 persen yoy,” ujar Kepala Eksekutif Pengawas Perbankan OJK, Dian Ediana Rae, beberapa hari lalu.
Pertumbuhan kinerja bisnis tersebut diimbangi OJK dengan memperketat tata kelola dan kepastian hukum industri.
Pengawas sektor jasa keuangan ini tengah menggodok Rancangan Peraturan Anggota Dewan Komisioner terkait penyempurnaan Pedoman Akuntansi Perbankan Syariah Indonesia bagi Bank Perekonomian Rakyat Syariah.
Langkah penyelarasan standar akuntansi BPRS tersebut berjalan sejajar dengan penegakan kewajiban transparansi publikasi laporan keuangan bagi Bank Umum Syariah dan Unit Usaha Syariah.
Mengacu pada SEOJK Nomor 32/SEOJK.03/2025, ketetapan transparansi laporan keuangan resmi diimplementasikan mulai periode laporan posisi September 2026. (*) MI
Editor: RAL