Dari Emerging ke Terasing: Saat Pasar Modal Rasa Bandar
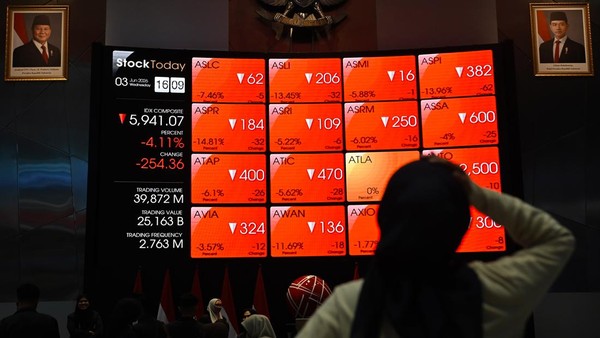 Ilustrasi pasar saham. (Foto: Istimewa)
Highlights:
- Dalam rilis terbarunya, MSCI membuka konsultasi reklasifikasi indeks saham Indonesia dari status Emerging Market menjadi Standalone Market.
- Kalau turun ke Frontier masih dianggap negara berkembang yang kecil. Kalau Standalone, artinya MSCI menganggap pasar kita sudah tidak layak dikelompokkan di mana pun.
- BEI dan OJK memang sudah mengumumkan reformasi — wajib buka pemilik saham di atas 1%, daftar saham High Shareholding Concentration (HSC), dan roadmap free float minimal 15%. Tapi MSCI menjawab dingin: investor global belum melihat bukti nyata perbaikan itu bekerja.
Jakarta — Morgan Stanley Capital International (MSCI) akhirnya menampar bursa Indonesia dengan keras. Dalam rilis terbarunya, MSCI membuka konsultasi reklasifikasi indeks saham Indonesia dari status Emerging Market menjadi Standalone Market.
“MSCI mengumumkan dimulainya konsultasi untuk reklasifikasi indeks MSCI Indonesia dari Emerging Market menjadi Standalone. MSCI akan memberi pengumuman final pada akhir Juni 2027 dan bisa saja memberikan pembaruan interim selama proses ini,” tulis MSCI.
Ini bukan penurunan biasa. Kalau turun ke Frontier masih dianggap negara berkembang yang kecil. Kalau Standalone, artinya MSCI menganggap pasar kita sudah tidak layak dikelompokkan di mana pun. Terlalu bermasalah untuk Emerging, terlalu disfungsional untuk Frontier.
Kenapa? Alasannya memalukan dan bukan soal ukuran ekonomi.
MSCI secara gamblang menyebut masalah inti bursa kita adalah opacity in shareholding structures, concentrated shareholdings, dan suspected coordinated trading — struktur kepemilikan yang tidak transparan, saham yang dikuasai segelintir orang, dan dugaan perdagangan yang dikoordinasikan untuk menggerakkan harga.
Dalam catatan review Juni 2026, MSCI bahkan menurunkan skor Information Flow Indonesia karena limited transparency of shareholding structures dan adanya “coordinated trading behavior that undermines proper price formation”. Bahasa halusnya MSCI: harga saham di sini tidak terbentuk oleh pasar, tapi diatur.
BEI dan OJK memang sudah mengumumkan reformasi — wajib buka pemilik saham di atas 1%, daftar saham High Shareholding Concentration (HSC), dan roadmap free float minimal 15%. Tapi MSCI menjawab dingin: investor global belum melihat bukti nyata perbaikan itu bekerja.
Dan inilah kenapa Indonesia sedang di tepi jurang.
Kalau sampai jadi Standalone, semua reksa dana global yang tracking MSCI Emerging Market wajib jual saham Indonesia. IHSG yang sudah anjlok lebih dari 30% tahun ini dan asing sudah cabut $4,7 miliar bisa terjun lebih dalam. Ini alarm bahwa krisis kita bukan krisis ekonomi makro, tapi krisis kepercayaan.
Contoh paling telanjang baru saja terjadi di depan mata: kasus BYAN.
Pada 7 Oktober 2026, pengusaha Andi Syamsuddin Arsyad alias Haji Isam resmi menguasai 30,25% saham PT Bayan Resources Tbk (BYAN) lewat PT Jhonlin Baratama. Total 10,08 miliar saham berpindah dengan nilai crossing sekitar Rp26,09 triliun.
Yang bikin pasar melongo: harga transaksi di pasar negosiasi hanya Rp2.588 per saham, diskon jumbo 76,53% dari harga pasar reguler yang saat itu di Rp12.550. Di hari yang sama, saham digadaikan — Haji Isam menjaminkan saham pengendali di PT Jhonlin Agro Raya (JARR) dan PT Pradiksi Gunatama (PGUN) ke Bank Mandiri.
Transaksi legal? Ya. Masuk akal secara mekanisme pasar yang sehat? Tidak. Ini persis gambaran yang dikeluhkan MSCI: free float semu, kepemilikan terkonsentrasi, dan harga yang bisa diatur di pasar negosiasi seenaknya tanpa cerminan harga pasar.
Jika praktik seperti BYAN ini yang menjadi norma, jangan heran kalau MSCI akhirnya memutuskan Indonesia memang lebih cocok sendirian di kotak Standalone — terasing dari radar investasi global. DW
Editor: SW